四位专家都对,为什么还是做错了一次买房决策
CPA 说今年不宜再卖股票。贷款经纪说 proof of funds 这周必须准备好。地产经纪说这套房竞争激烈,动作要快。家庭顾问则希望孩子尽快完成学区升级。
每句话放在各自的专业里,都可能成立。放到同一个家庭身上,却可能互相冲突。
问题通常不在专家能力,而在没有人对整张表负责。
一次高金额住房决策,至少同时牵动房产、股权、贷款、税务和家庭阶段。传统服务模式按专业分工:CPA 负责税,lender 负责贷款,经纪负责交易,律师负责法律结构。每个人都把自己负责的环节做好,但环节之间的接缝常常没人处理。
最贵的错误,往往就发生在接缝里。
例如,CPA 为了控制当年税负,建议少卖 50 万美元股票。家庭因此多贷 50 万。按 6% 以上的长期利率计算,未来利息可能远高于当下节省的税。当然,多贷款仍可能是正确选择,前提是这两组数字曾经被放在同一张表里比较。
再比如,为孩子升级学区,从 200 万美元住宅换到 400 万美元。教育目标很清楚,但如果没有同时计算新税基下的房产税、保险和月度现金流,家庭会在成交后才发现年度固定支出跳了一个档位。
还有一种情况更隐蔽:为了赶 offer 时间,家庭提前出售一批接近重要税务持有期的股权。交易节奏没有错,税务时点也没有错,但两条时间线撞在一起,代价可能达到六位数。
这些问题不能靠再找一位“更厉害的专家”解决。家庭缺的是决策整合层。
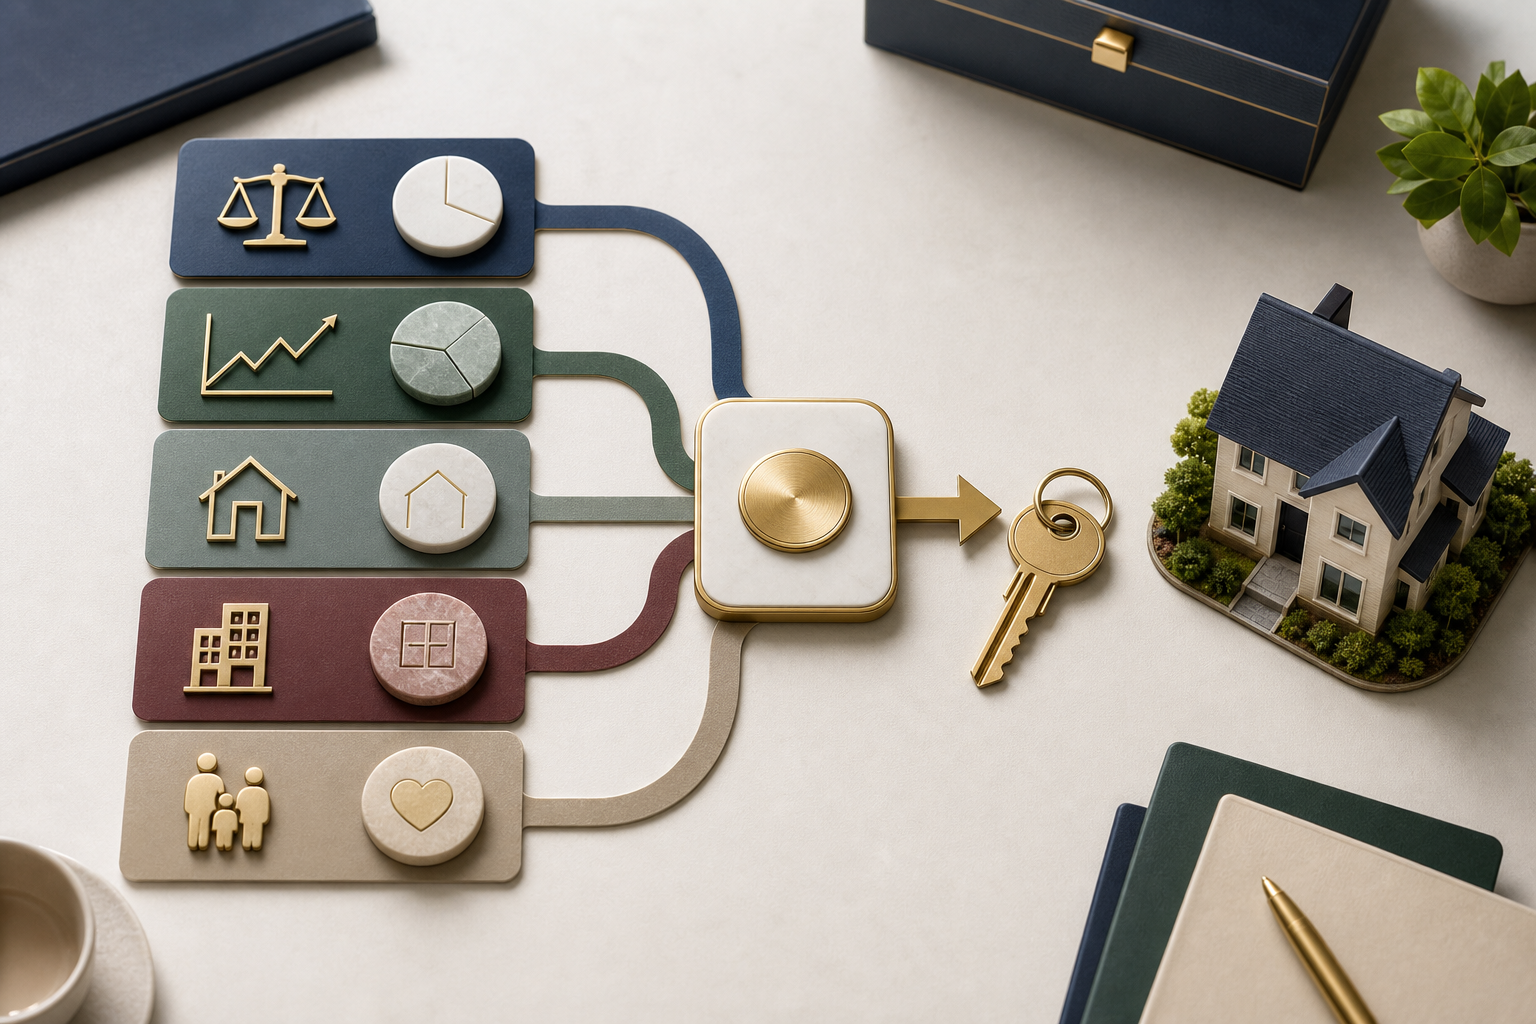
这一层先把目标写清楚,再把家庭资产负债表、税务时间点、贷款条件和交易节奏放在一页上。出现冲突时,不替任何专业人士下结论,而是把取舍摆出来:少卖股票会增加多少利息,提前买房会影响哪个税务窗口,提高预算会减少多少流动性。
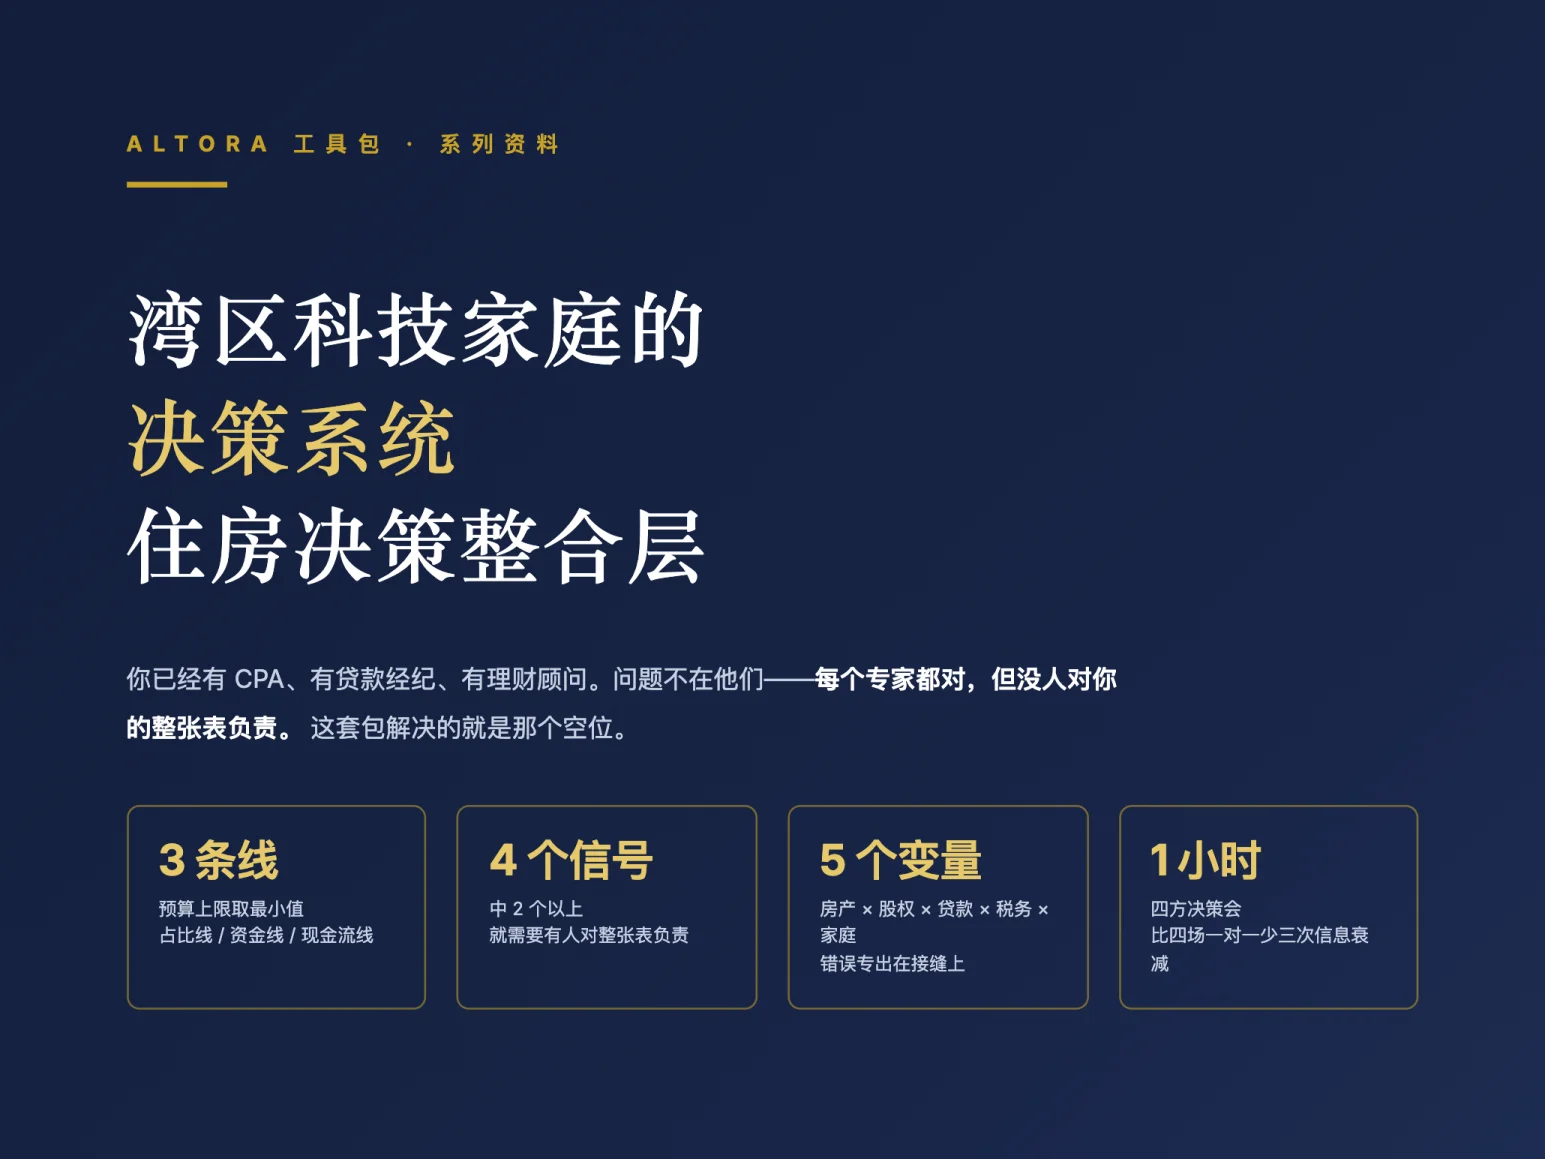
什么时候需要这一层?可以看四个信号:单笔决策占家庭净资产比例较高;同时跨越三个以上专业领域;顾问意见已经发生冲突;或者家庭正处在 Exit、换房、卖股置业等转折点。四项中出现两项,就值得安排一次联合决策会。
会议不需要很复杂。参与者带来三样东西:家庭资产负债表、这次决策的目标,以及各自专业中的关键约束。最后形成一页 Decision Brief,写清预算上限、执行顺序、责任人和下一次触发条件。
Altora 的角色不是替 CPA 做税务判断,也不是替律师设计法律结构。我们负责把不同意见放到同一张决策图上,并确保后续选房、出价和资金调度不偏离已经确认的安全线。
有时,整合后的答案是提高首付;有时是保留贷款;也有时是暂停交易。能把“先别买”作为正式结论,才说明这套系统不是为了推动成交。
后台回复「校准决策」,领取四方决策会议程与 Decision Brief 模板。
文中计算仅用于解释决策结构,实际税负、贷款成本与法律安排请由相应持牌专业人士确认。本文不构成税务、法律、贷款或投资建议。
摘要: 高净值家庭不缺专业人士,缺的是把税务、贷款、股权、房产与家庭阶段放在一起的人。决策整合层负责呈现冲突与顺序,降低接缝中的系统性错误。