买房前必懂的财务规划:首付、贷款与税务
买房不只是挑房子,更是一次重大财务决策。本文帮您理清首付来源、贷款结构、税务优惠与长期财务影响,让置业之路走得更稳。
This article is currently available in Chinese only.
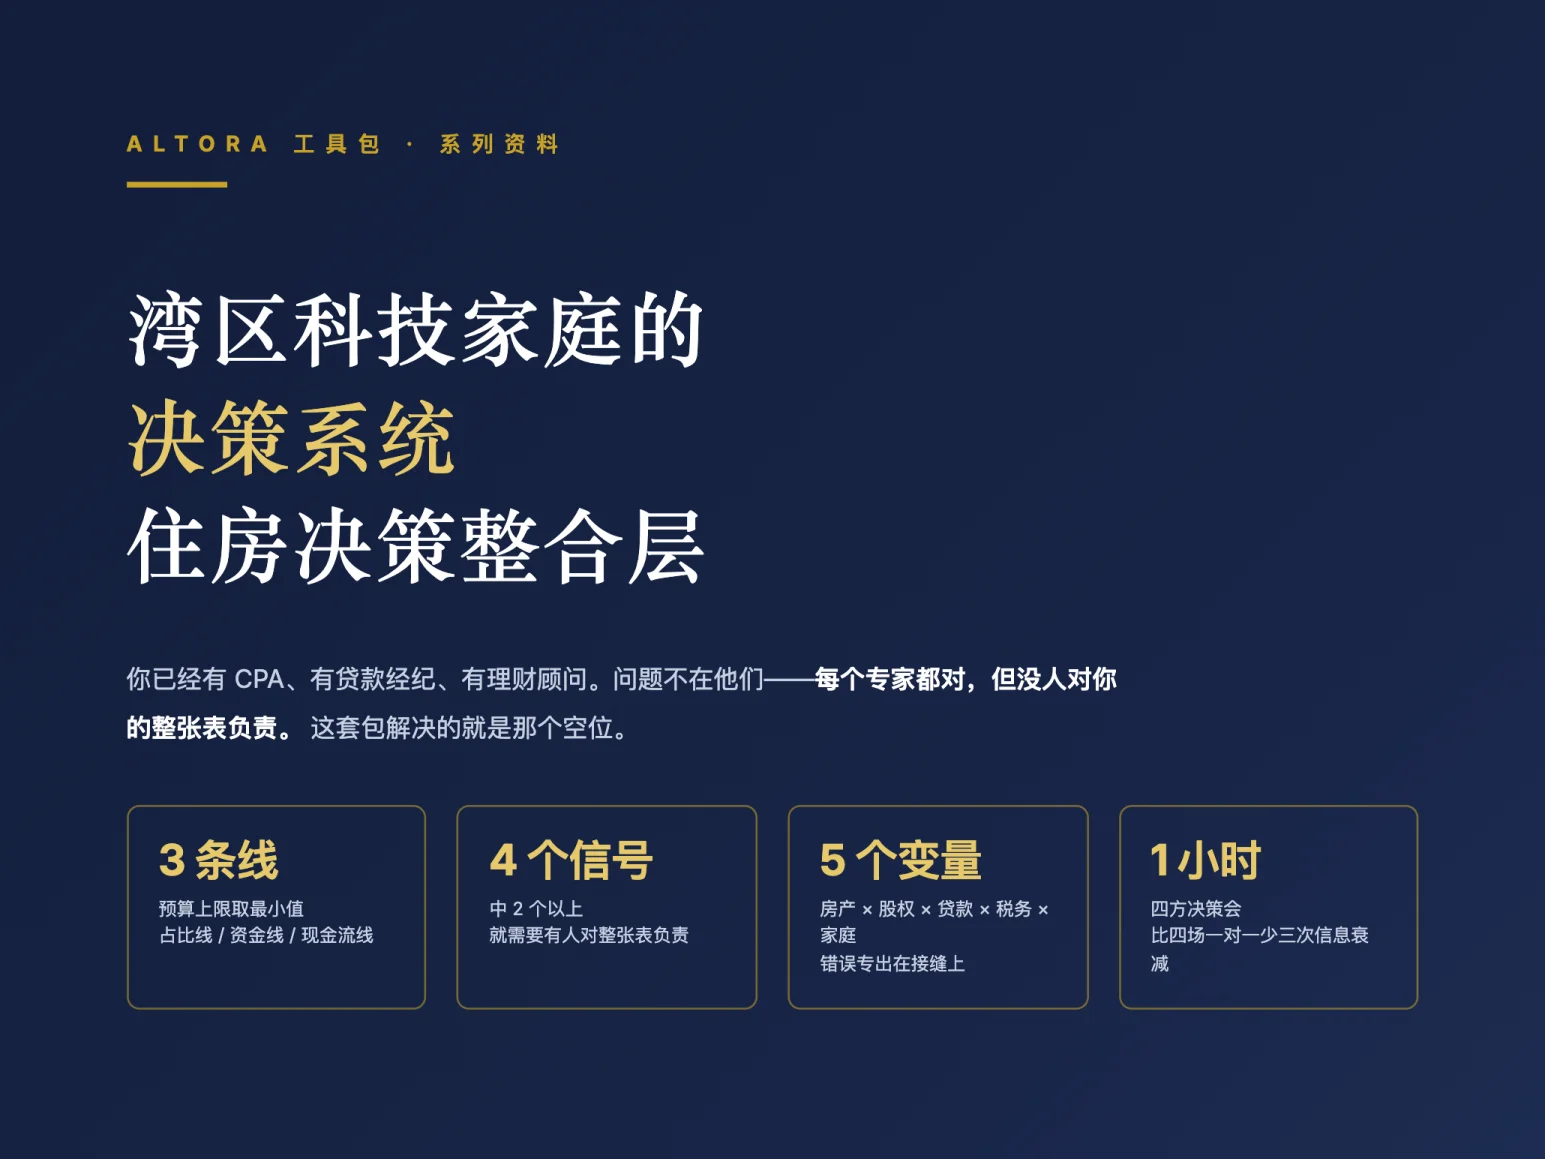
“家庭住房决策系统包”
房产、股权、贷款、税务、家庭阶段——顾问各管一段,接缝处的错误没人接。这套包补的就是那个空位。
Get it free
Key points
- •科技公司员工的 RSU 和期权可作为首付来源,但不同银行对其认可程度差异很大,需提前沟通。
- •房产抵押贷款利息和房产税最高可抵扣 $750,000 贷款余额对应的利息,以及每年最多 $10,000 的州/地方税。
- •买房前建议同时对比固定利率(ARM-safe)和可调利率(ARM)方案,不同持房年限对应不同最优选择。
在硅谷,买一套房子可能是您人生中最大的一笔交易。很多买家把精力集中在选房和谈价上,却忽略了财务结构的优化——而后者往往决定您未来 30 年的财务健康。
首付:从哪里来?
现金储蓄
最直接的首付来源。建议提前 6–12 个月将资金转入储蓄账户,避免银行流水出现大额"异常"转入,影响贷款审批。
RSU 和期权(科技公司员工)
硅谷科技人才的首付往往来自 RSU(限制性股票单位)解禁后的套现。需要注意:
- 银行通常只认可已归属(Vested)的 RSU,未来将归属的不计入资产
- 套现需缴纳联邦和州所得税(约 30–45%),需提前规划税务
- 部分银行接受 RSU 归属计划作为"收入证明"的补充
礼金(Gift Funds)
父母赠与的资金可用于首付,但银行需要礼金信(Gift Letter)证明这不是借款。赠与金额超过 $18,000(2024 年标准)可能涉及赠与税申报(但实际缴税门槛极高)。
| 首付来源 | 银行接受度 | 注意事项 |
|---|---|---|
| 现金储蓄 | ★★★★★ | 保持 2 个月以上记录 |
| RSU 套现 | ★★★★☆ | 需提供归属证明 |
| 礼金 | ★★★★☆ | 需礼金信 |
| 投资账户 | ★★★★☆ | 需提前变现并入账 |
| 401k 借款 | ★★★☆☆ | 影响退休积累 |
贷款类型选择
固定利率(30年/15年)
- 适合长期持有(5年以上)
- 月供固定,便于财务规划
- 当前30年利率约 6.3%
可调利率(ARM:5/1、7/1)
- 初始利率低于固定利率(约 5.5–5.8%)
- 适合预期持房 5–7 年后出售或再融资
- 利率调整时有上限保护(Cap)
很多科技从业者选择 7/1 ARM——前 7 年享受较低利率,与他们的职业周期(股权归属+晋升周期)高度契合。
税务优惠:别错过这些扣除项
抵押贷款利息扣除(Mortgage Interest Deduction)
- 可扣除最多 $750,000 贷款余额对应的利息
- 2026 年 30 年利率 6.3%,$150万贷款首年利息约 $94,000,其中 $47,250 可扣除
房产税扣除(SALT 限额)
- 州/地方税(含房产税)最多扣除 $10,000
- 硅谷房产税约为评估价的 1.1%,$200万房价对应约 $22,000/年,超出部分无法扣除
资本利得税豁免
自住房出售时,增值部分最多可享受:
- 单身:$250,000 免税
- 已婚联合报税:$500,000 免税
需满足:拥有房产超过 2 年,且过去 5 年内自住超过 2 年。
买房对长期财务的影响
买房最大的财务价值在于强制储蓄和杠杆增值:
- 每月还款中,部分归还本金,等同于强制储蓄
- 20% 首付购买的房子,房价上涨 10% 等于您实际资产增长 50%
以 $200万房价为例:
| 场景 | 首付 | 5年后房价(年均5%涨幅) | 净资产增值 |
|---|---|---|---|
| 现金全款 | $200万 | $255.3万 | $55.3万 |
| 20% 首付 | $40万 | $255.3万 | $55.3万(+还款本金) |
| 杠杆回报率 | — | — | 首付资金回报率约 140% |
Questions about buying or selling?
Buying, selling or reading the market — the Altora Homes founders answer personally, in English and Chinese.
Book a free consultation →一个常见的误区
很多买家认为"我现在还不起贷款,所以不能买房"。但硅谷的租金往往与月供相近,甚至更高。租房的最大成本,是每月支出没有积累任何资产。
当然,买房并不适合所有人的财务状况。如果工作稳定性不确定、预计 3 年内离开硅谷,或首付勉强凑齐,则需要更谨慎地评估。
专业的财务规划和专业的房产建议缺一不可——我很乐意帮您把两者结合起来,做出最适合您家庭的决策。
About the author
Cindy Wang
Co-Founder · Silicon Valley Real Estate · Schools & Investment · DRE# 02104795
A Silicon Valley property strategist with 12 years in Bay Area real estate. Trained in law, seasoned in HR, licensed in both real estate and insurance, and fluent in new construction, remodels, ADUs and tax-efficient investing. 100K+ followers and top 1% quality of execution — sellers concede less, buyers negotiate more, and every file is one worth studying.